Domain zellsaft.de kaufen?
Wir ziehen mit dem Projekt
zellsaft.de um.
Sind Sie am Kauf der Domain
zellsaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zellsaft.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **

Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
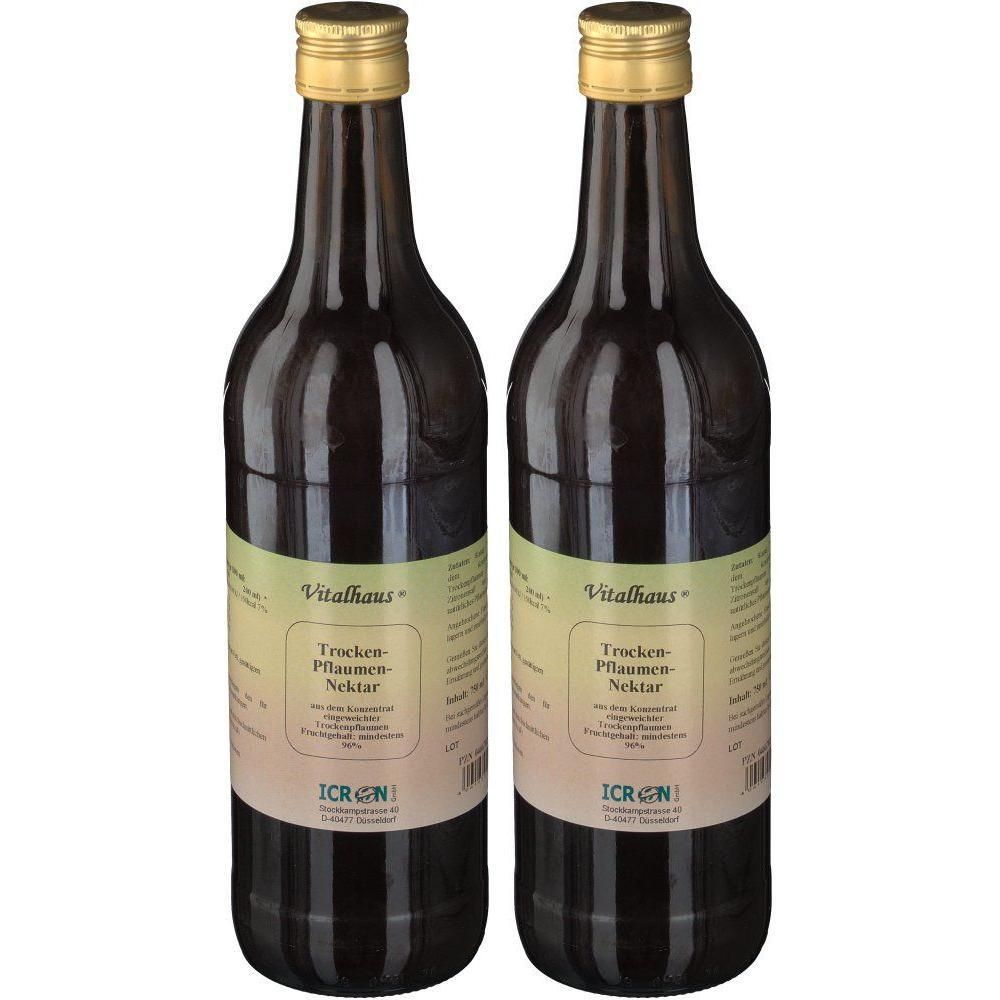
Trockenpflaumen Saft Vitalhaus 750 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Vitalhaus Trocken-Pflaumen-NektarZutaten:Wasser, Trockenpflaumensaft aus dem Konzentrat eingeweichter Trockenpflanzen (96%), Zucker (3,5%), Zitronensaft aus Zitronensaftkonzentrat, natürliches Pflanzenaroma.Nährwerttabelle je 100 ml: je 100 ml Brennwerte 317 kJ/75 kcal Kohlenhydrate 17 g davon Zucker 15 g Salz < 0,02 g Sorbit 2,9 g Enthällt geringfügige Mengen an Fett, gesättigten Fettsäuren und Eiweiß.Die Analysewerte unterliegen den für Naturprodukte üblichen Schwankungen.Hinweise: Angebrochene Flasche bitte im Kühlschrank lagern und innerhalb von 5 Tagen aufbrauchen. Genießen Sie dieses Produkt im Rahmen einer abwechslungsreichen und ausgewogenen Ernährung und gesunden Lebensweise.Nettofüllmenge: 750 mlHersteller: Icron GmbH Stockkampstraße 40 40477 Düsseldorf6,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trockenpflaumen Saft Vitalhaus 2x 2x750 ml FlüssigkeitBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Vitalhaus Trocken-Pflaumen-Nektar 750 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Vitalhaus Trocken-Pflaumen-NektarZutaten:Wasser, Trockenpflaumensaft aus dem Konzentrat eingeweichter Trockenpflanzen (96%), Zucker (3,5%), Zitronensaft aus Zitronensaftkonzentrat, natürliches Pflanzenaroma.Nährwerttabelle je 100 ml: je 100 ml Brennwerte 317 kJ/75 kcal Kohlenhydrate 17 g davon Zucker 15 g Salz < 0,02 g Sorbit 2,9 g Enthällt geringfügige Mengen an Fett, gesättigten Fettsäuren und Eiweiß.Die Analysewerte unterliegen den für Naturprodukte üblichen Schwankungen.Hinweise: Angebrochene Flasche bitte im Kühlschrank lagern und innerhalb von 5 Tagen aufbrauchen. Genießen Sie dieses Produkt im Rahmen einer abwechslungsreichen und ausgewogenen Ernährung und gesunden Lebensweise.Nettofüllmenge: 750 mlHersteller: Icron GmbH Stockkampstraße 40 40477 Düsseldorf11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Solar Fabrik 'Mono S4 410 W Halb-Zellen Z '(0% MwSt §12 III UstG)Mono S4 410 W Halb-Zellen Zebra 410 Wp, 108 Zellen, 20.96% Wirkungsgrad Artikelnummer 194134108326 Marke Solar Fabrik Hersteller Solar Fabrik Herstellungsland Deutschland Anzahl pro palette 31 pcs Garantie in Jahren 15 HS-code 85414300 Leistung 410 Wp Rückseitenfolie Weiß Panel Typ Glasfoil Weitere Informationen Anzahl der Zellen 108 Farbe des Rahmens Schwarz Glas mit Antireflex-Beschichtung Ja Busbars 10 Stecker MC4 Compatible Länge (mm) 1724 Breite (mm) 1134 Höhe (mm) 35 Gewicht (kg) 21.50227,60 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Solar Fabrik 'Mono S3 380 W Halb-Zellen Z '(0% MwSt §12 III UstG)Mono S3 380 W Halb-Zellen Zebra 380 Wp, 120 Zellen, 20.86% Wirkungsgrad Artikelnummer 194134108326 Marke Solar Fabrik Hersteller Solar Fabrik Herstellungsland Deutschland Anzahl pro palette 31 pcs Garantie in Jahren 15 HS-code 85414300 Leistung 410 Wp Rückseitenfolie Weiß Panel Typ Glasfoil Weitere Informationen Anzahl der Zellen 108 Farbe des Rahmens Schwarz Glas mit Antireflex-Beschichtung Ja Busbars 10 Stecker MC4 Compatible Länge (mm) 1724 Breite (mm) 1134 Höhe (mm) 30 Gewicht (kg) 21.50217,70 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter

-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff Ustg:
-
SoliTek 'Standard HalfCut 120 Zellen '(0% MwSt §12 III UstG)Standard HalfCut 120 Zellen 365W (30mm) 365Wp, 19,73% Wirkungsgrad, 20 Jahre Garantie, 30 mm Rahmenhöhe Artikelnummer STO-B-HC-120/365W-30MM Marke SoliTek Hersteller SoliTek Herstellungsland Litauen Anzahl pro palette 31 pcs Garantie in Jahren 30 HS-code 85414300 Leistung 365 Wp Rückseitenfolie Komplett Schwarz Weitere Informationen Panel Typ Glasfäfte Anzahl der Zellen 120 Farbe des Rahmens Schwarz Anzahl der Bypassdioden 3 Stecker MC4 kompatibel Länge (mm) 1765 Breite (mm) 1048 Höhe (mm) 30 Gewicht (kg) 20217,70 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
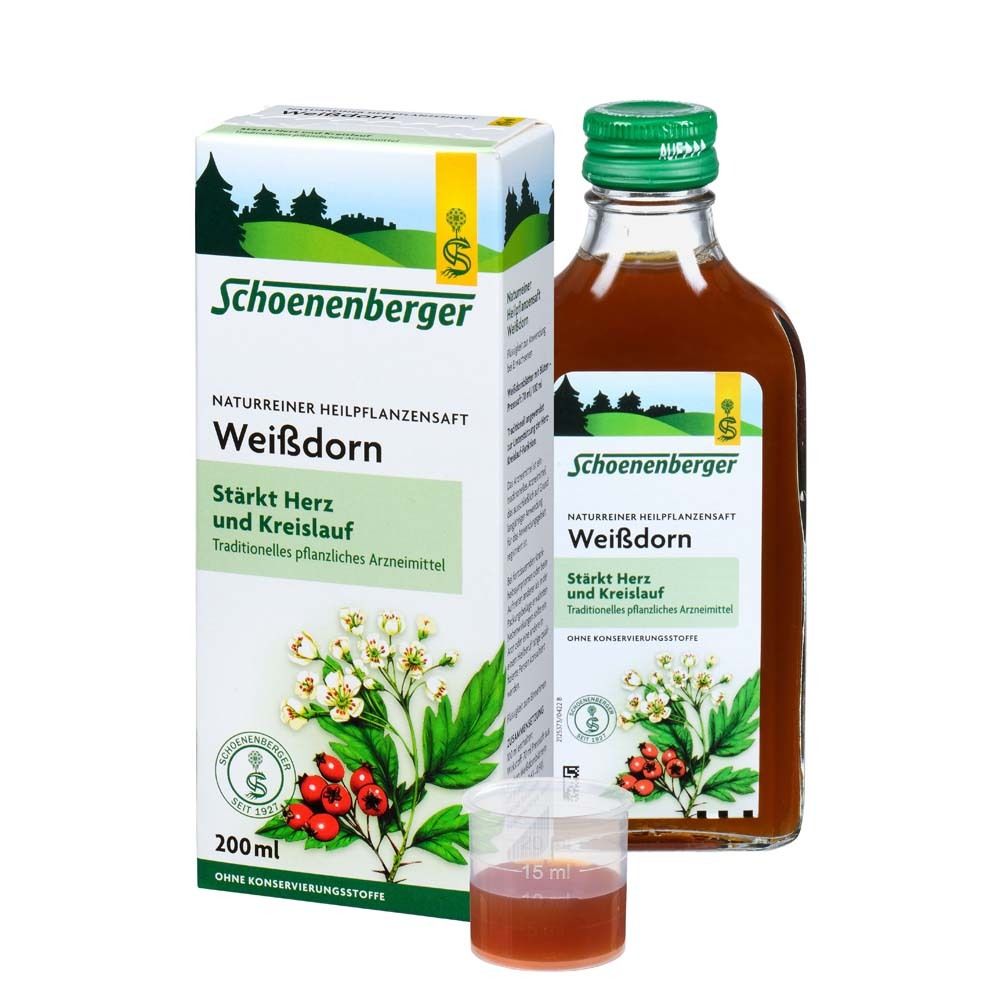
Weissdorn Saft Schoenenberger 200 ml FlüssigkeitSchoenenberger Heilpflanzensaft Weißdorn unterstützt das Herz und stärkt den Kreislauf Der Kreislauf macht Probleme? Dann greifen Sie zum Schoenenberger naturreinen Heilpflanzensaft Weißdorn. Er stärkt auf natürliche und effektive Weise das Herz und den Kreislauf. Bewährt auch in stressigen Zeiten oder bei Sommerhitze. Er besteht aus der reinen Pflanze und hat keine unerwünschten Zusätze wie Zucker, Alkohol oder Konservierungsstoffe. Natürliches Heilmittel zur Unterstützung des Herz-Kreislaufsystems Fördert die Herz-Kreislauf-Funktion: Schoenenberger Weißdornsaft unterstützt das Herz und stärkt den Kreislauf, auch in stressigen Zeiten. Verbessert die Durchblutung: Erhöht die Durchblutung des Herzmuskels und kann so Kreislaufprobleme lindern. Bewährt bei Sommerhitze und Stress: Ideal zur Anwendung bei hohen Temperaturen und stressigen Situationen, um das Herz zu entlasten. Rein und natürlich: Ohne Zusatz von Zucker, Alkohol oder Konservierungsstoffen, aus kontrollierter Wildsammlung. Vegan und gut verträglich: Geeignet für Veganer und sehr gut verträglich, ohne Nebenwirkungen. Schoenenberger Weißdornsaft: Natürliche Unterstützung für Herz und Kreislauf Schoenenberger Weißdornsaft ist ein naturreiner Heilpflanzensaft, der hergestellt wurde, um die Herz-Kreislauf-Funktion zu unterstützen. Dieser Saft basiert auf der jahrhundertealten Heilkraft der Weißdornpflanze. Weißdorn ist bekannt für seine positive Wirkung auf das Herz und den Kreislauf und wird seit langem in der Naturheilkunde eingesetzt. Unterstützung der Herz-Kreislauf-Funktion Der Schoenenberger Weißdornsaft hilft, die Herz-Kreislauf-Funktion zu stabilisieren und zu stärken. Besonders Menschen, die unter Stress leiden oder bei hohen Temperaturen Probleme mit dem Kreislauf bekommen, können von den positiven Eigenschaften des Weißdorns profitieren. Die Einnahme des Saftes kann dazu beitragen, das Herz zu entlasten und die allgemeine Leistungsfähigkeit zu steigern. Verbesserung der Durchblutung des Herzmuskels Ein weiterer Vorteil des Weißdornsafts ist seine Fähigkeit, die Durchblutung des Herzmuskels zu verbessern. Dies ist besonders wichtig für Menschen, die unter Bluthochdruck oder Kreislaufproblemen leiden. Durch die verbesserte Durchblutung kann der Herzmuskel effizienter arbeiten, was zu einem gesünderen Herz-Kreislauf-System führt. Vorbeugung des sogenannten Altersherzens" Mit zunehmendem Alter nimmt die Leistungsfähigkeit des Herzens ab. Schoenenberger Weißdornsaft kann diesem natürlichen Prozess entgegenwirken und das Risiko für Herzstolpern, Herzrasen und Schwindel reduzieren. Die regelmäßige Einnahme des Saftes kann somit helfen, altersbedingten Herzproblemen vorzubeugen und die Lebensqualität im Alter zu steigern. Bewährt bei Sommerhitze und Stress Hohe Temperaturen und stressige Situationen stellen eine besondere Belastung für das Herz dar. Der Weißdornsaft von Schoenenberger hat sich in solchen Situationen bewährt. Er kann helfen, das Herz zu entlasten und die typischen Symptome wie Herzstolpern und Herzrasen zu lindern. So können Sie auch in stressigen Zeiten und bei Sommerhitze einen kühlen Kopf bewahren. Reinheit und Natürlichkeit Schoenenberger legt großen Wert auf die Reinheit und Natürlichkeit seiner Produkte. Der Heilpflanzensaft wird aus Weißdorn aus kontrollierter Wildsammlung hergestellt und kommt ohne Zusatz von Zucker, Alkohol oder Konservierungsstoffen aus. Dies macht ihn nicht nur sehr gut verträglich, sondern auch zu einem idealen Produkt für Menschen, die auf eine natürliche und vegane Lebensweise achten. Anwendung und Dosierung Der Schoenenberger Weißdornsaft ist einfach in der Anwendung. Die empfohlene Tagesdosis beträgt 3-mal täglich 10 ml Saft, unverdünnt oder mit etwas Wasser verdünnt. Die Einnahme sollte idealerweise vor den Mahlzeiten erfolgen. Dank der praktischen Dosierhilfe in der Packung ist die richtige Menge schnell und einfach abgemessen. Fazit Schoenenberger Weißdornsaft ist ein hochwertiges, natürliches Produkt, das speziell zur Unterstützung der Herz-Kreislauf-Funktion entwickelt wurde. Mit seiner rein pflanzlichen Zusammensetzung und der bewährten Wirkung bei Sommerhitze und Stress ist er eine ideale Ergänzung für alle, die ihre Herzgesundheit auf natürliche Weise fördern möchten. Durch die Verbesserung der Durchblutung des Herzmuskels und die Vorbeugung des Altersherzens" trägt er wesentlich zu einem gesunden und leistungsfähigen Herz-Kreislauf-System bei. Entscheiden Sie sich für Schoenenberger Weißdornsaft und tun Sie Ihrem Herz und Kreislauf etwas Gutes - ganz natürlich, ohne Zusatzstoffe und vegan. Pflichttext: Naturreiner Heilpflanzensaft Weißdorn Wirkstoff: Weißdornblätter mit Blüten - Presssaft Zus.: 100 ml enthalten: Wirkstoff: 70 ml Presssaft aus frischen Weißdornblättern mit Blüten (Crataegus monogyna JAQUIN, -oxyacantha L.) (1 : 0,63 - 0,90). Sonstige Bestandteile: Weißdornfruchtmark, Wasser. Anw.: Traditionelles pflanzliches Arzneimittel zur Unterstützung der Herz-Kreislauf-Funktion ausschließlich aufgrund langjähriger Anwendung. Gegenanz.: Allergie gegen Weißdorn. Nebenw.: Es können Magen-Darm-Beschwerden sowie allergische Hautreaktionen auftreten. Die Häufigkeit ist nicht bekannt. Walther Schoenenberger Pflanzensaftwerk GmbH & Co. KG . 71106 Magstadt .8,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trockenpflaumen Saft Vitalhaus 750 ml FlüssigkeitBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Vitalhaus Trocken-Pflaumen-NektarZutaten:Wasser, Trockenpflaumensaft aus dem Konzentrat eingeweichter Trockenpflanzen (96%), Zucker (3,5%), Zitronensaft aus Zitronensaftkonzentrat, natürliches Pflanzenaroma.Nährwerttabelle je 100 ml: je 100 ml Brennwerte 317 kJ/75 kcal Kohlenhydrate 17 g davon Zucker 15 g Salz < 0,02 g Sorbit 2,9 g Enthällt geringfügige Mengen an Fett, gesättigten Fettsäuren und Eiweiß.Die Analysewerte unterliegen den für Naturprodukte üblichen Schwankungen.Hinweise: Angebrochene Flasche bitte im Kühlschrank lagern und innerhalb von 5 Tagen aufbrauchen. Genießen Sie dieses Produkt im Rahmen einer abwechslungsreichen und ausgewogenen Ernährung und gesunden Lebensweise.Nettofüllmenge: 750 mlHersteller: Icron GmbH Stockkampstraße 40 40477 Düsseldorf6,49 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Trockenpflaumen Saft Vitalhaus 2x 2x750 ml FlüssigkeitBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Vitalhaus Trocken-Pflaumen-Nektar 750 mlBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise.Vitalhaus Trocken-Pflaumen-NektarZutaten:Wasser, Trockenpflaumensaft aus dem Konzentrat eingeweichter Trockenpflanzen (96%), Zucker (3,5%), Zitronensaft aus Zitronensaftkonzentrat, natürliches Pflanzenaroma.Nährwerttabelle je 100 ml: je 100 ml Brennwerte 317 kJ/75 kcal Kohlenhydrate 17 g davon Zucker 15 g Salz < 0,02 g Sorbit 2,9 g Enthällt geringfügige Mengen an Fett, gesättigten Fettsäuren und Eiweiß.Die Analysewerte unterliegen den für Naturprodukte üblichen Schwankungen.Hinweise: Angebrochene Flasche bitte im Kühlschrank lagern und innerhalb von 5 Tagen aufbrauchen. Genießen Sie dieses Produkt im Rahmen einer abwechslungsreichen und ausgewogenen Ernährung und gesunden Lebensweise.Nettofüllmenge: 750 mlHersteller: Icron GmbH Stockkampstraße 40 40477 Düsseldorf11,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Ähnliche Suchbegriffe für Ustg
-
Solar Fabrik 'Mono S4 410 W Halb-Zellen Z '(0% MwSt §12 III UstG)Mono S4 410 W Halb-Zellen Zebra 410 Wp, 108 Zellen, 20.96% Wirkungsgrad Artikelnummer 194134108326 Marke Solar Fabrik Hersteller Solar Fabrik Herstellungsland Deutschland Anzahl pro palette 31 pcs Garantie in Jahren 15 HS-code 85414300 Leistung 410 Wp Rückseitenfolie Weiß Panel Typ Glasfoil Weitere Informationen Anzahl der Zellen 108 Farbe des Rahmens Schwarz Glas mit Antireflex-Beschichtung Ja Busbars 10 Stecker MC4 Compatible Länge (mm) 1724 Breite (mm) 1134 Höhe (mm) 35 Gewicht (kg) 21.50227,60 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Solar Fabrik 'Mono S3 380 W Halb-Zellen Z '(0% MwSt §12 III UstG)Mono S3 380 W Halb-Zellen Zebra 380 Wp, 120 Zellen, 20.86% Wirkungsgrad Artikelnummer 194134108326 Marke Solar Fabrik Hersteller Solar Fabrik Herstellungsland Deutschland Anzahl pro palette 31 pcs Garantie in Jahren 15 HS-code 85414300 Leistung 410 Wp Rückseitenfolie Weiß Panel Typ Glasfoil Weitere Informationen Anzahl der Zellen 108 Farbe des Rahmens Schwarz Glas mit Antireflex-Beschichtung Ja Busbars 10 Stecker MC4 Compatible Länge (mm) 1724 Breite (mm) 1134 Höhe (mm) 30 Gewicht (kg) 21.50217,70 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Burgerstein Foundation: Burgerstein Handbuch NährstoffeBurgerstein Handbuch Nährstoffe , Mikronährstoffe richtig einsetzen: Alles über Vitamine, Mineralstoffe, Spurenelemente und Fettsäuren , Batterie-/Trennschalter > Autoelektrik , Auflage: 14. Auflage, Erscheinungsjahr: 20230208, Produktform: Leinen, Beilage: gebunden (FH), Autoren: Burgerstein Foundation, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 792, Abbildungen: 78 Abbildungen, Keyword: Burgerstein; Ernährung; Ernährung bei Erkrankungen; Ernährung/Ratgeber; Gesunde Ernährung; Handbuch; Mikronährstoffe; Mineralstoffe; Nährstoffe; Orthomolekulare Medizin; Orthomolekulare Medizin/Ratgeber; Spurenelemente; Vitamine; Vorbeugung, Fachschema: Diät - Diätetik~Kochen / Diät~Medizin / Diät~Schonkost~Bodyshaping~Bodywatching~Fitness~Trimmen (fit machen)~Gesundheit (allgemein)~Innere Medizin~Medizin / Innere Medizin~Medizin / Ratgeber (allgemein)~Medizin / Spezialgebiete~Mineralstoff~Mineralsalz~Salz / Mineralsalz~Molekül / Orthomolekular~Orthomolekular~Sport / Ernährung~Mikronährstoff~Spurenelement~Vitamin~Abnehmen~Diät / Schlankheitsdiät~Kochen / Schlankheitsküche~Schlank, Fachkategorie: Diät, Thema: Orientieren, Warengruppe: HC/Gesunde Ernährung, Fachkategorie: Diätetik und Ernährung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trias, Verlag: Trias, Verlag: TRIAS, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1775, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2473887, Vorgänger EAN: 9783432106571 9783830460718 9783830421948 9783830420651 9783830420170, eBook EAN: 9783432115894, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 233179055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Endokrinologie und StoffwechselEndokrinologie und Stoffwechsel , Endokrinologie für das Studium ganz kompakt: Geordnet nach (Organ-)Systemen und Krankheitsbildern vermittelt dieses Buch die kompletten vorklinischen Grundlagen zur Anatomie, Biochemie, Physiologie, Pathologie und Pharmakologie - darüber hinaus aber auch die notwendigen klinischen Basics zu Labordiagnostik, Bildgebung und Therapie. Eine praktische Ergänzung zu bestehenden Lehrbüchern, die sich jeweils überwiegend auf Teilaspekte beschränken. , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 11. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Redaktion: Kiefer, Florian~Luger, Anton, Edition: REV, Auflage: 24011, Auflage/Ausgabe: 11. Auflage, Seitenzahl/Blattzahl: 233, Abbildungen: schwarz-weiße Abbildungen, Keyword: Adipositas; Anton Luger; Diabetes mellitus; Diabetes-Therapie; Endokrinologie; Fettstoffwechsel; Florian Kiefer; Hormone; Hypophyse; Intermediärstoffwechsel; Knochen- und Kalziumstoffwechsel; Nebenniere; Schilddrüse; Stoffwechsel, Fachschema: Chirurgie~Endokrinologie~Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Studium, Prüfungen, Approbation, Berufe~Metabolismus~Stoffwechsel - Fettstoffwechsel, Fachkategorie: Vorklinische Medizin, Grundlagenwissenschaften, Warengruppe: HC/Innere Medizin/Chirurgie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 166, Höhe: 13, Gewicht: 408, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,25,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.